
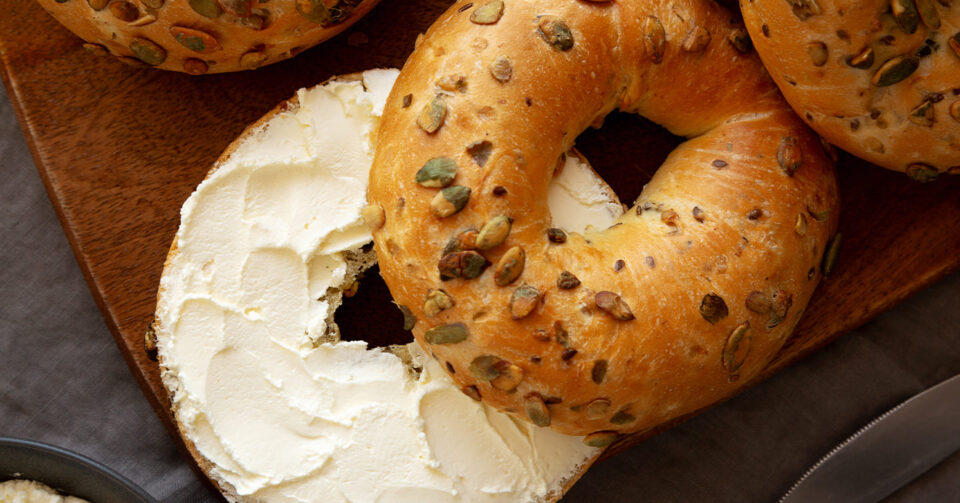
Buns, bagels, pinsa, pains précuits : pendant que le pain de mie s’essouffle, le prêt-à-garnir s’envole. Praticité, cuisine du monde, montée en gamme… La panification en GMS rebat ses cartes pour monter en gamme. Par Frédérique Guénot
Le marché de la panification en grande distribution se recompose en profondeur. Sur le relevé Circana (total circuits, CAM P5 2026), il pèse 1,77 milliard d’€, partagé entre le préemballé qui progresse et le sec qui recule. Mais l’essentiel se joue à l’intérieur du préemballé : la croissance a quitté le pain de mie pour les pains à garnir, traditionnels et précuits. Une photographie en CAM, qui lisse la saisonnalité et donne à voir les tendances de fond.
Le moteur se déplace Le préemballé concentre près de 70 % du marché (1 234,6 M€, + 1,8 % sur un an). Premier segment, le pain de mie (745 M€, soit 60 % du préemballé) marque pourtant le pas (-1,1 %), banalisé par la promotion : deux fois plus promotionné que le reste du rayon, il a vu ses prix s’éroder. « Il faut miser sur les pains complets, pour une alimentation plus saine », avance Laura Josse, consultante chez Circana, qui voit dans la nutrition et le retour du bio les leviers de revalorisation. Car la dynamique vient des autres pains préemballés (489,5 M€, + 6,5 %) : pains à garnir (225,3 M€, + 4,4 %), traditionnels (132,7 M€, + 9,6 % valeur et + 12 % volume) et surtout précuits (67,3 M€, + 18,2 %), dont la valeur des marques nationales double (+ 103 %). Sur ce dernier segment, l’écart est révélateur : + 18,2 % en valeur pour seulement + 1,5 % en volume, signe d’une montée en gamme par l’offre. Trois ressorts